写真は盛岡での

そして今日は三連休前に壊れたエアコンの修理に業者がきました
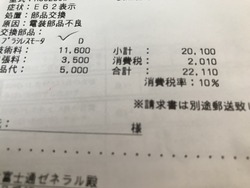
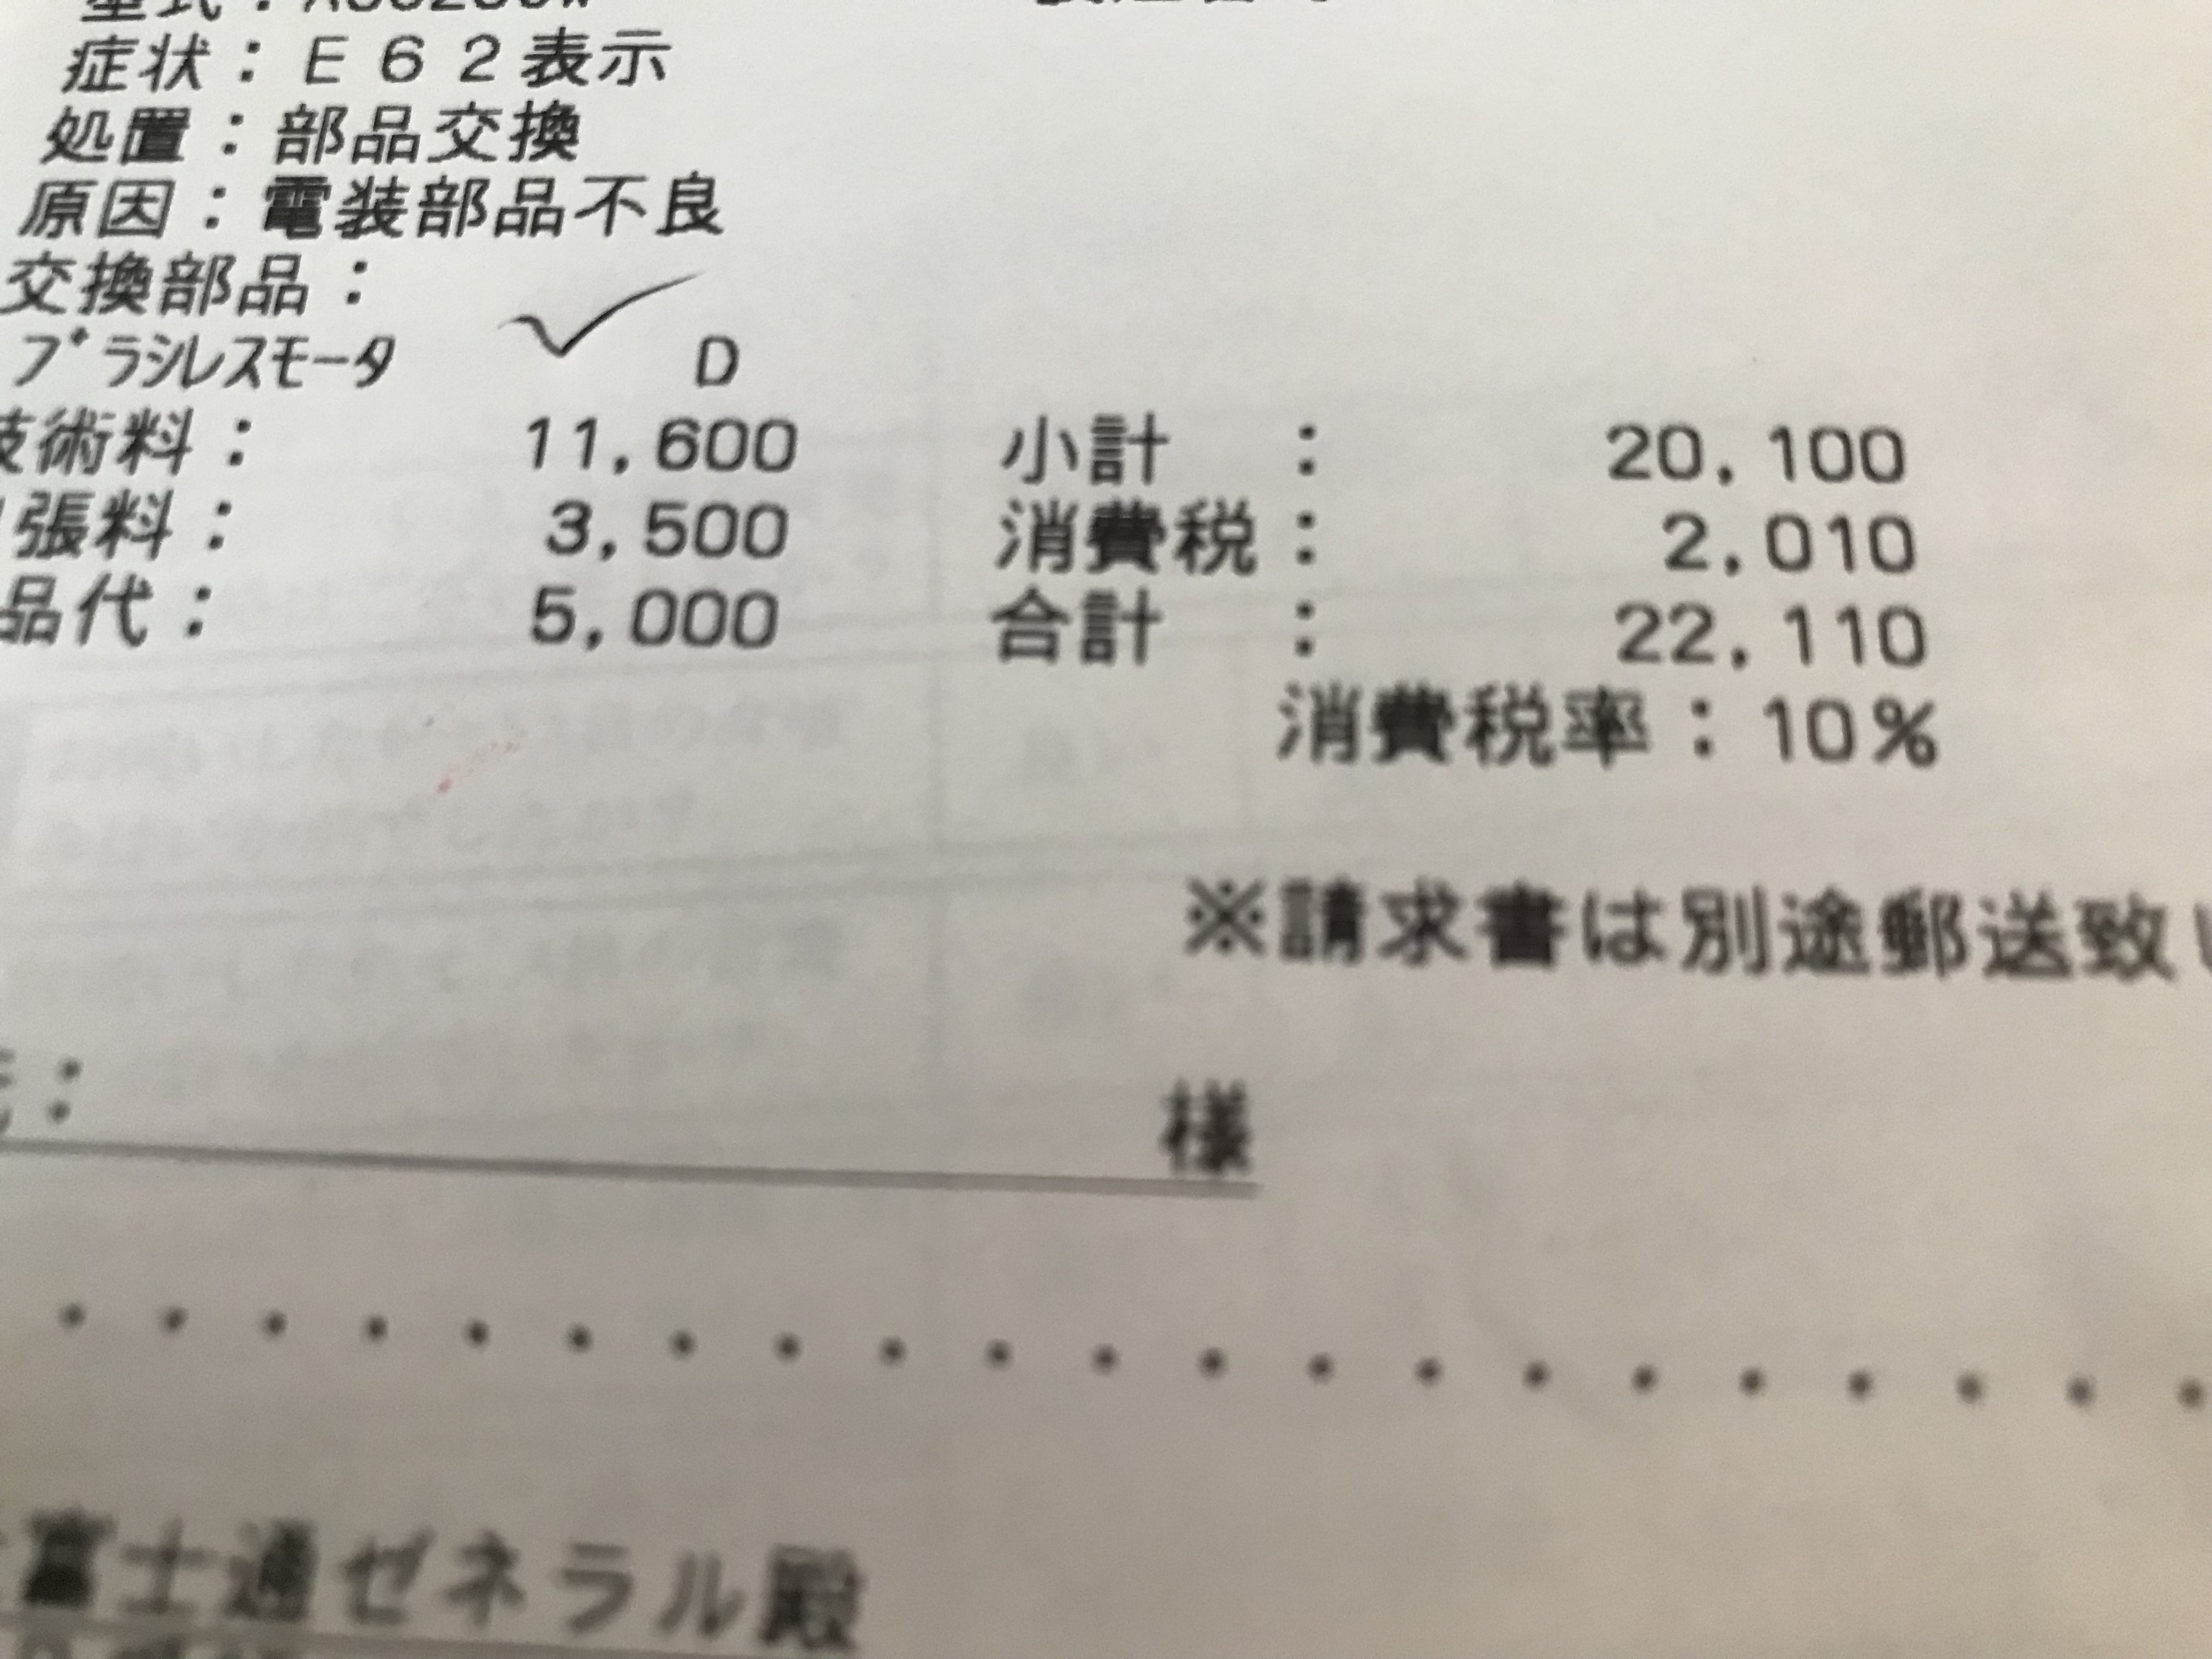
部品代は5000円だけど
出張料や技術料で22,110円だって
今のとこちゃんと動くようになったし
買え替えないですんで良かったのかな

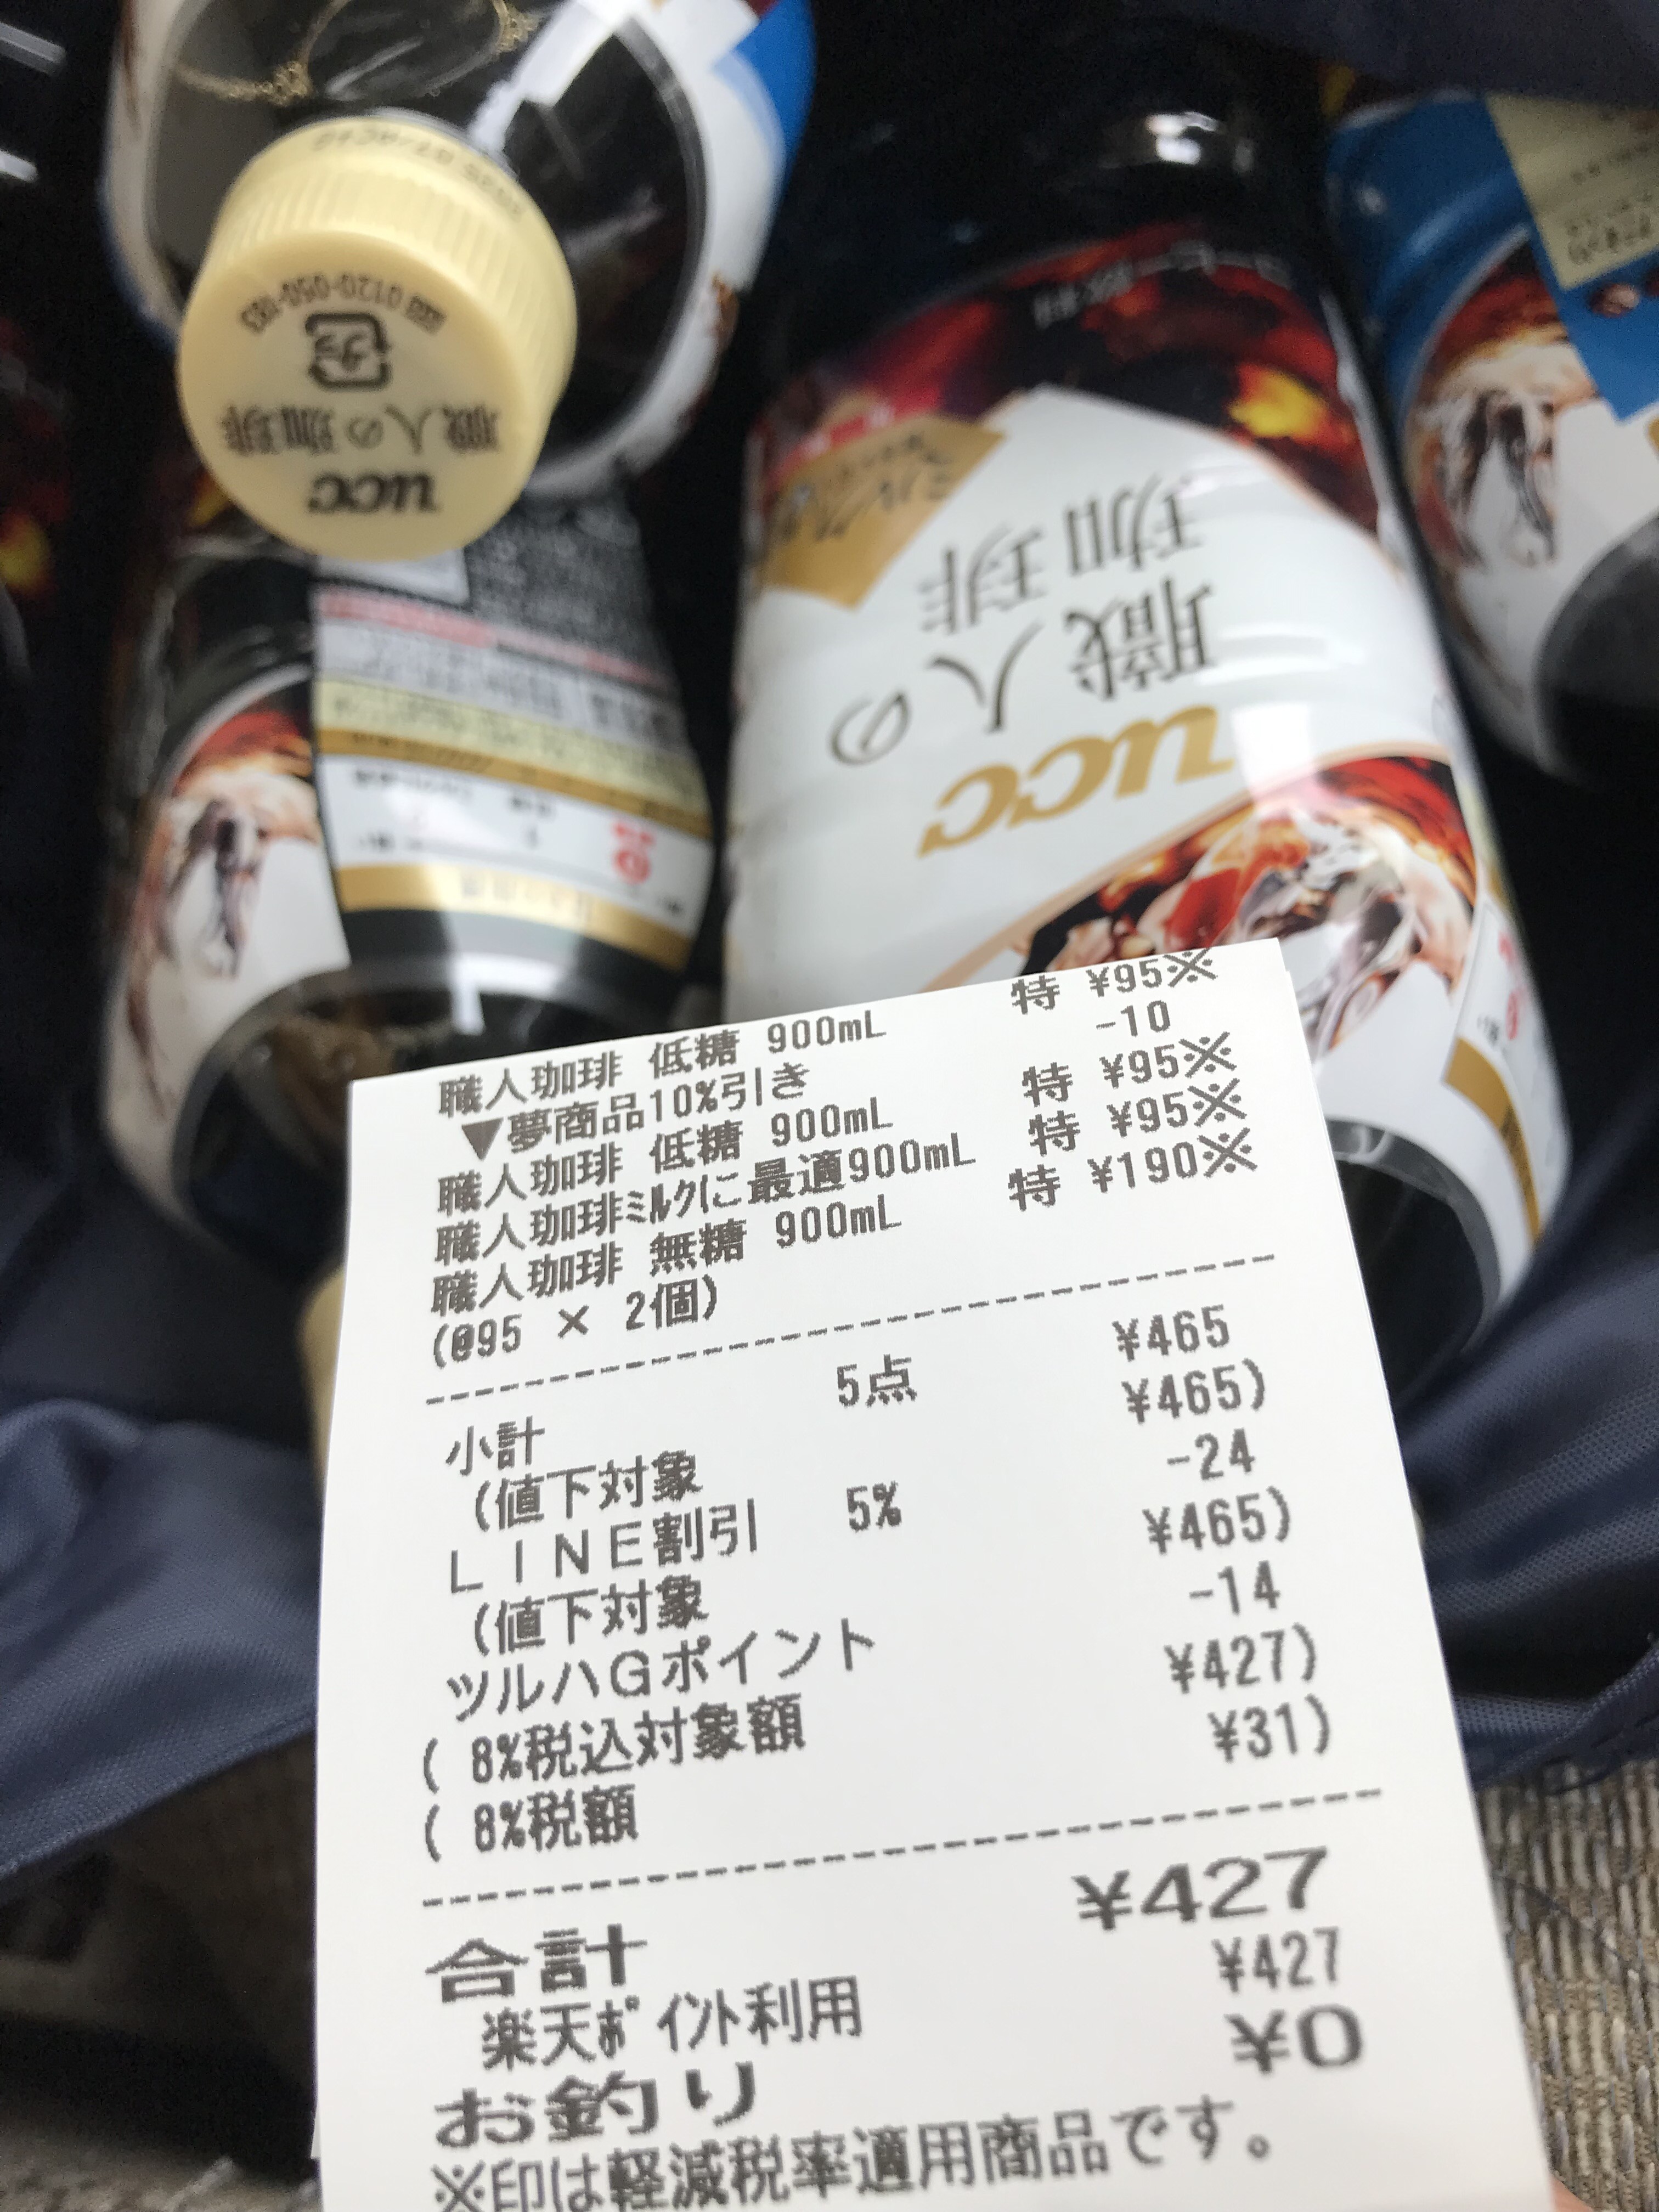
そして昨日はポイ活しにツルハへ
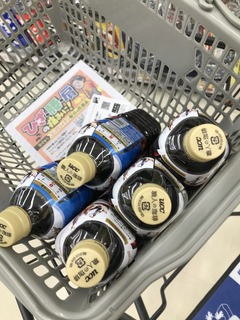
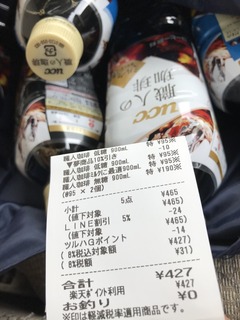
ポイントサイトの稼ぎの楽天Pでお買い物
ポイントサイトで小遣い稼ぎに興味ある方は
サイドバーにお勧めサイト載せてるので見てみてね
ちなみに今回はこれから肘めるならここだな〜ってポイントサイトを紹介しますね
1位は有名な『ハピタス』

2位には急浮上の『ちょびリッチ』が凄いんです
3位は『ECナビ』で
4位は一日3分程度しかしてません『モッピー!』

5位に急浮上の『ポイントインカム』で
6位はやっぱり『ポイントタウン』
7位は貯めたポイントに利息がついてお得な『げん玉』かな〜
他にもまだまだ稼げるサイトはサイドバーにあるんだけど
この7つのサイトだけで始めての方でも月に1万円近くとかいくんじゃないのかな〜
慣れれば一日1時間くらいで一週間で1万円は超えるからいい小遣いになりますよ
ちなみに最近は知らないけどポイントサイト経由で
証券会社とか楽天カードとかイオンカードや銀行などなど…
口座とか作りまくれば月に10万とか余裕で稼げたりもするんで
まだの方は作りまくるのが一番いいよ
2024年に届いた配当金は219万1587円
2024年に届いた株主優待は14万2324円分
2004年5月からチョビチョビ株を買い始めて
2004年9月から今まで届いた配当金は1829万4223円
2004年9月から今まで届いた株主優待は約756万8656円分です
『世界標準の資産の増やし方 豊かに生きるための投資の大原則』

内容紹介(出版社より)
世界的ファンドマネージャーが説く、人生後半に備えるための「お金」の教養書
【推薦】ジム・ロジャーズ(クォンタム・ファンド共同設立者)
「いま投資の世界は、特に日本で大きく変化している。本書から未来を最善なものとする方法を学んでほしい」
【推薦】井村俊哉(投資家〔億り人〕/(株)Kaihou代表)
「資産運用に頼って資産形成をしてはいけない。本書は資産を護り生活を守るための指南書である」
【本書の主な内容】
◎世界標準とは異なる日本人の老後に対する考え方
◎デフレからインフレで資産形成の前提が変わる
◎世界の投資家はどこからリターンを得ているのか
◎新NISA時代の投資のポイント
◎年代別に見た資産形成の考え方
◎老後のお金をインフレから守る方法 etc.
第1章 世界標準のお金に関する考え方
〜なぜアメリカ人やスイス人はお金持ちなのか
第2章 インフレ時代に不可欠な「投資力」
〜日本人はもっと豊かになれる
第3章 資産運用の基本
〜分散して長期で投資する
第4章 新NISA時代の投資のポイント
〜資産形成の一部として、新NISAをどう使うか
内容紹介(「BOOK」データベースより)
世界的ファンドマネージャーが説く、人生後半に備えるための「お金」の教養書。
目次(「BOOK」データベースより)
第1章 世界標準のお金に関する考え方ーなぜアメリカ人やスイス人はお金持ちなのか(日本人の資産形成・資産運用に対する考え方は世界標準から見ると異質/世界標準とは異なる日本人の老後に対する考え方)/第2章 インフレ時代に不可欠な「投資力」-日本人はもっと豊かになれる(これからの世界になぜ投資が必要か?/これからの資産形成・資産運用で理解しておきたいこと/世界の経済リスクと日本のオポチュニティ)/第3章 資産運用の基本ー分散して長期で投資する(資産運用は目標を設定することから始まる/なぜ資産を守るために資産運用が必要なのか/投資の実践)/第4章 新NISA時代の投資のポイントー資産形成の一部として、新NISAをどう使うか(新NISA制度と税金の概要/年代別に見た資産形成の考え方/リタイヤに向けた準備ー新しいFIREの発想法/運用をしながら、老後資産を取り崩す方法/老後のお金をインフレから守る方法)

そして今日は三連休前に壊れたエアコンの修理に業者がきました

部品代は5000円だけど
出張料や技術料で22,110円だって
今のとこちゃんと動くようになったし
買え替えないですんで良かったのかな
そして昨日はポイ活しにツルハへ
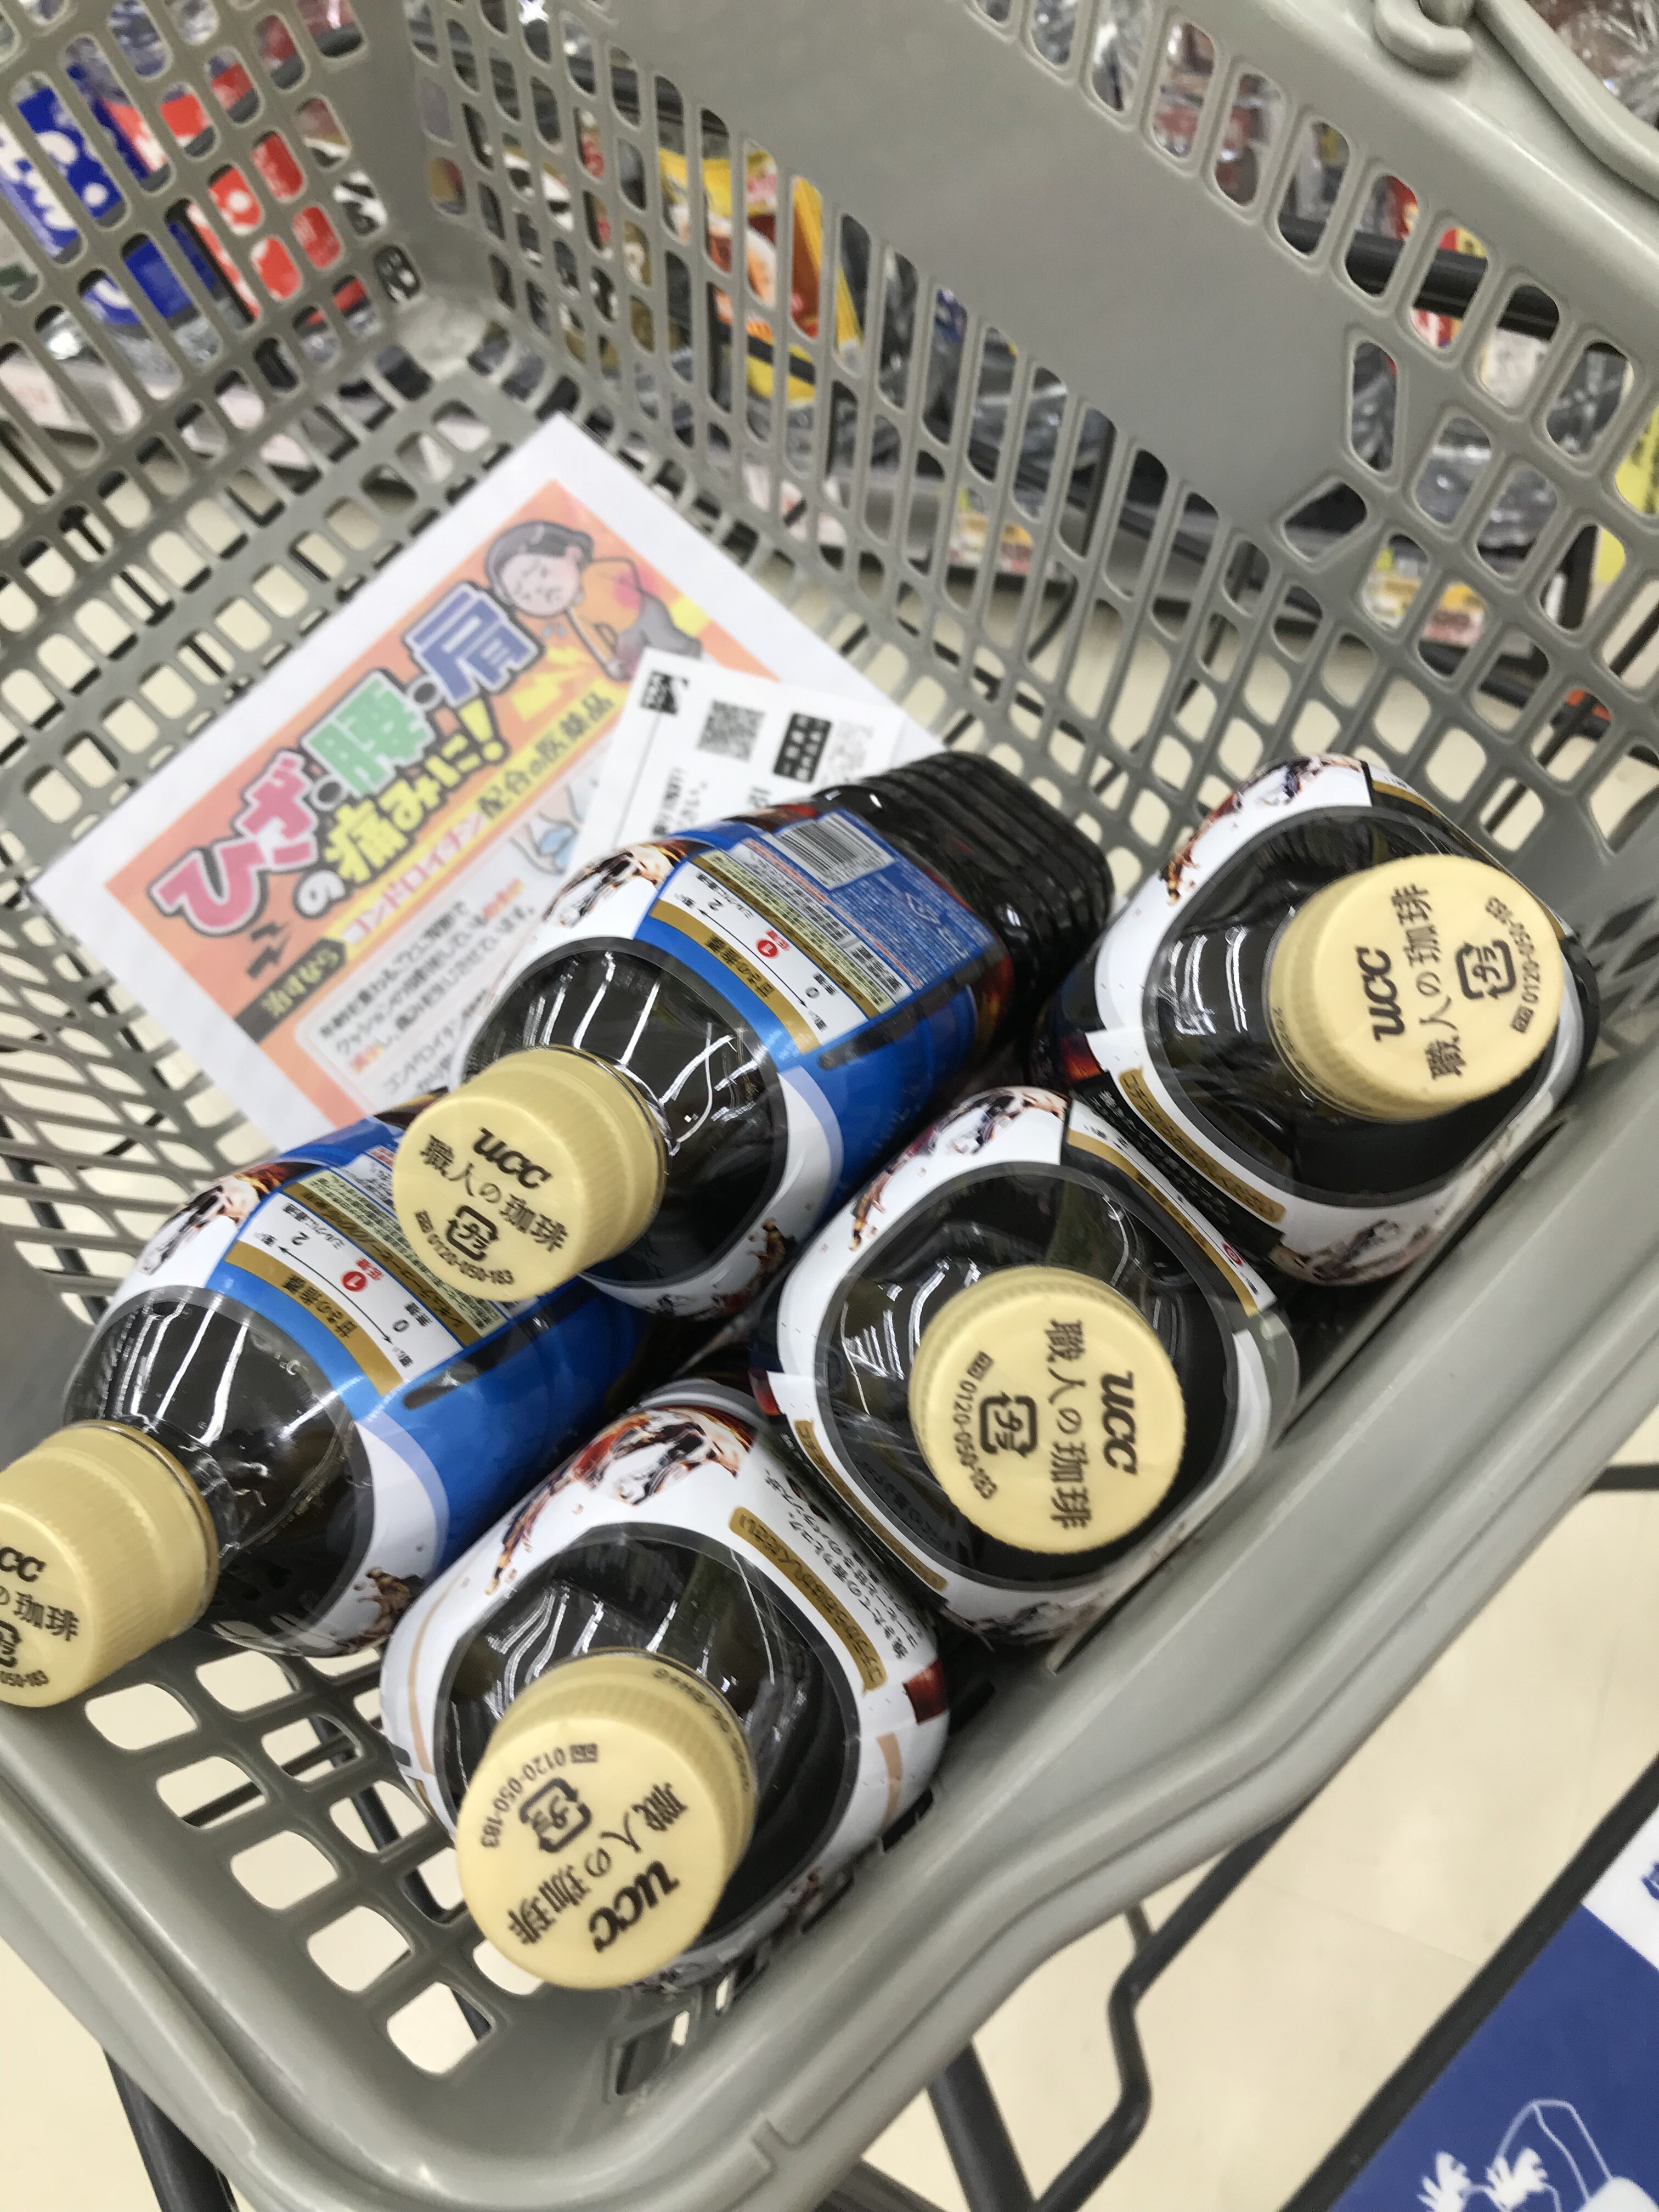
ポイントサイトの稼ぎの楽天Pでお買い物
ポイントサイトで小遣い稼ぎに興味ある方は
サイドバーにお勧めサイト載せてるので見てみてね
ちなみに今回はこれから肘めるならここだな〜ってポイントサイトを紹介しますね
1位は有名な『ハピタス』
2位には急浮上の『ちょびリッチ』が凄いんです
3位は『ECナビ』で
4位は一日3分程度しかしてません『モッピー!』
5位に急浮上の『ポイントインカム』で
6位はやっぱり『ポイントタウン』
7位は貯めたポイントに利息がついてお得な『げん玉』かな〜
他にもまだまだ稼げるサイトはサイドバーにあるんだけど
この7つのサイトだけで始めての方でも月に1万円近くとかいくんじゃないのかな〜
慣れれば一日1時間くらいで一週間で1万円は超えるからいい小遣いになりますよ
ちなみに最近は知らないけどポイントサイト経由で
証券会社とか楽天カードとかイオンカードや銀行などなど…
口座とか作りまくれば月に10万とか余裕で稼げたりもするんで
まだの方は作りまくるのが一番いいよ
2024年に届いた配当金は219万1587円
2024年に届いた株主優待は14万2324円分
2004年5月からチョビチョビ株を買い始めて
2004年9月から今まで届いた配当金は1829万4223円
2004年9月から今まで届いた株主優待は約756万8656円分です
『世界標準の資産の増やし方 豊かに生きるための投資の大原則』
内容紹介(出版社より)
世界的ファンドマネージャーが説く、人生後半に備えるための「お金」の教養書
【推薦】ジム・ロジャーズ(クォンタム・ファンド共同設立者)
「いま投資の世界は、特に日本で大きく変化している。本書から未来を最善なものとする方法を学んでほしい」
【推薦】井村俊哉(投資家〔億り人〕/(株)Kaihou代表)
「資産運用に頼って資産形成をしてはいけない。本書は資産を護り生活を守るための指南書である」
【本書の主な内容】
◎世界標準とは異なる日本人の老後に対する考え方
◎デフレからインフレで資産形成の前提が変わる
◎世界の投資家はどこからリターンを得ているのか
◎新NISA時代の投資のポイント
◎年代別に見た資産形成の考え方
◎老後のお金をインフレから守る方法 etc.
第1章 世界標準のお金に関する考え方
〜なぜアメリカ人やスイス人はお金持ちなのか
第2章 インフレ時代に不可欠な「投資力」
〜日本人はもっと豊かになれる
第3章 資産運用の基本
〜分散して長期で投資する
第4章 新NISA時代の投資のポイント
〜資産形成の一部として、新NISAをどう使うか
内容紹介(「BOOK」データベースより)
世界的ファンドマネージャーが説く、人生後半に備えるための「お金」の教養書。
目次(「BOOK」データベースより)
第1章 世界標準のお金に関する考え方ーなぜアメリカ人やスイス人はお金持ちなのか(日本人の資産形成・資産運用に対する考え方は世界標準から見ると異質/世界標準とは異なる日本人の老後に対する考え方)/第2章 インフレ時代に不可欠な「投資力」-日本人はもっと豊かになれる(これからの世界になぜ投資が必要か?/これからの資産形成・資産運用で理解しておきたいこと/世界の経済リスクと日本のオポチュニティ)/第3章 資産運用の基本ー分散して長期で投資する(資産運用は目標を設定することから始まる/なぜ資産を守るために資産運用が必要なのか/投資の実践)/第4章 新NISA時代の投資のポイントー資産形成の一部として、新NISAをどう使うか(新NISA制度と税金の概要/年代別に見た資産形成の考え方/リタイヤに向けた準備ー新しいFIREの発想法/運用をしながら、老後資産を取り崩す方法/老後のお金をインフレから守る方法)















18日15:42 ビルロワドガロー仏中銀総裁
「金利は引き続き引き下げられるべき」
19日03:00 米連邦公開市場委員会(FOMC)声明
「最近の指標は経済活動が引き続き堅調なペースで拡大していることを示している」
「雇用の増加は鈍化し、失業率は上昇しているが依然として低い」
「インフレ率は委員会の目標である2%に向けてさらに進展しているが、依然としてやや高い水準にある」
「委員会は雇用最大化と長期的な2%のインフレ率の達成を目指す」
「委員会はインフレが持続的に2%に向かっているという確信を深めており、雇用とインフレの目標達成に対するリスクはほぼ均衡していると判断」
「経済の見通しは不確実で、委員会は2つの使命の両面に対するリスクを注視している」
「インフレの進展とリスクのバランスを考慮し、委員会はFF金利の目標レンジを0.50%引き下げ、4.75−5.00%にすることを決定」
「FF金利の目標レンジの追加調整を検討するにあたり、委員会は今後入手するデータ、変化する見通し、リスクのバランスを慎重に評価する」
「委員会は保有する米国債およびエージェンシーローン担保証券の削減を続ける」
「委員会は、雇用の最大化を支援し、インフレ率を2%の目標に戻すことに強くコミット」
「金融政策の適切な姿勢を評価するに当たり、委員会は今後もたらされる経済見通しに関する情報の意味を引き続き監視する」
「委員会の目標の達成を妨げる可能性があるリスクが生じた場合には、委員会は金融政策の姿勢を適切に調整する準備がある」
「委員会の評価は労働市場の状況、インフレ圧力、インフレ期待、金融と世界の動向を含む幅広い情報を考慮する」
「反対票を投じたのはボウマン氏で0.25%の利下げを支持」