夏休みも終わったけど家の用事とかばっか
なのでポイントサイトの稼ぎを報告

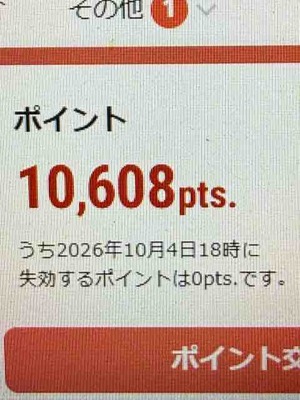
『ECナビ』で10000PをPeXポイントに交換

そしてポイントサイトでは凄いキャンペーンが
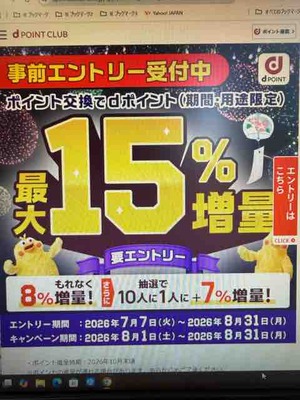
8月1日から8月31日までdポイントの交換が最大15%増量です
まだの方は今からでも間に合うのでポイントサイトとか登録しとくといいよ〜
ポイントサイトで小遣いを稼ぎたい方はサイドバーにお勧めサイト載せてるので興味ある方は見てみてね
1位はやっぱり『ポイントタウン』
2位は有名な『ハピタス』
3位には急浮上の『ちょびリッチ』が凄いんです
4位は一日3分程度しかしてません『モッピー!』

5位に急浮上の『ポイントインカム』で
6位は貯めたポイントに利息がついてお得な『げん玉』かな〜
7位は『ECナビ』で
他にもまだまだ稼げるサイトはサイドバーにあるんだけど
この7つのサイトだけで始めての方でも月に1万円近くとかいくんじゃないのかな〜
慣れれば一日1時間くらいで一週間で1万円は超えるからいい小遣いになりますよ
ちなみに最近は知らないけどポイントサイト経由で
証券会社とか楽天カードとかイオンカードや銀行などなど…
口座とか作りまくれば月に10万とか余裕で稼げたりもするんで
まだの方は作りまくるのが一番いいよ

2026年に届い配当金は276万8153円
2026年に届いた株主優待は19万8979円分
2004年5月からチョビチョビ株を買い始めて
2004年9月から今まで届いた配当金は2726万6009円
2004年9月から今まで届いた株主優待は約794万8653円分です
『手取り25万円、妻子持ちでも7000万円貯めた私の 氷河期世代のお金の戦略』

内容紹介(JPROより)
ーーーーーーーーーーーーーーーーーーーーー
氷河期世代のひろゆき氏も応援!
時代に振り回されてきた氷河期世代は「身を粉にして働く呪い」から自由になって、
稼ぐ額が少なくても済むよう、NISAや年金の繰上げなど国の制度を賢く使ってほしいですねー。
ーーーーーーーーーーーーーーーーーーーーー
■「ほどほど幸せ」になるための、世界一地味なマネープラン!
過酷すぎる就職氷河期世代の老後を「ほどほどに幸せな生活」にするために。
「人生お金だけじゃない」けど、最低限のお金も大事。
不運な氷河期世代が生き延びるための「世界一地味な」マネープランを、
「1976年生まれ、超氷河期世代就職組」の投資家・ななしがお伝えします。
■めざせ!65歳までに3000万円!
氷河期世代の中心になるのは、現在45歳〜50代前半。
本書は、65歳までの15〜20年ほどのあいだに「3000万円」増やすことを目標にしています。
「3000万円」の根拠は、比較的安全な「3%」の利回りで運用すれば、110歳まで毎月「年金+10万円」が使えるから。
年金の額が不安な人ほど、「毎月10万円」プラスになるのは大きいですよね。
毎月の積立額が厳しい人には「2000万円コース」のシミュレーションもご用意。
こちらは101歳まで「年金+毎月7.5万円」が使える試算を紹介しています。
■「手取り25万円、一馬力の妻子持ち」の著者でも7000万円!
著者は、1976年生まれの50歳、就職氷河期のなかでもワースト2位に冷え込んだ時代を経験。
大学卒業後にギリギリ入り込めた会社もリストラ、セミリタイアからの再就職、リーマンショックで資産半減と
さまざまな困難を乗り越え、非正規雇用&年収300万円&専業主婦の妻と子どもを養いながらも手堅い投資を続け、
ついに今年「資産7000万円」を達成した。
その快挙は、日経新聞などでも取材を受けている。
超氷河期世代の自身のどん底経験とそれでもがんばれば大丈夫!と伝えたい気持ちで、本書の執筆を決心した。
◆もくじ◆
プロローグ いまから始めて「3000万円」を目指そう
第1章 「本当に必要なお金はいくら?」老後のお金を見積もろう
第2章 「3000万円貯める&使う」をシミュレーションしてみよう
第3章 お金に働いてもらう 資産運用の「キホン」を知ろう
第4章 積立投資は「NISA」で始める!
第5章 「人生100年」時代の老後をどう生きるか

なのでポイントサイトの稼ぎを報告
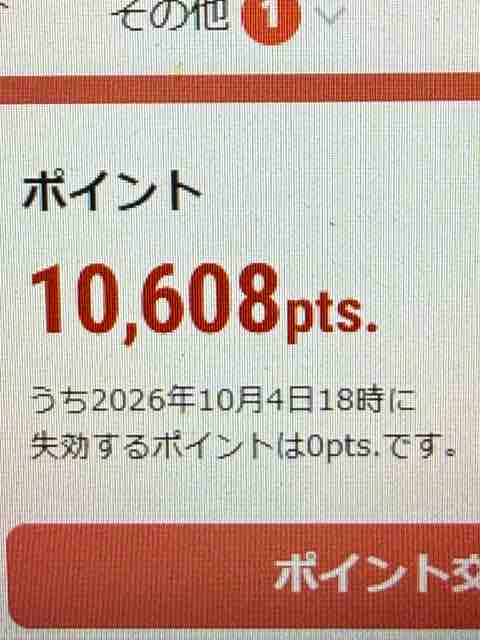
『ECナビ』で10000PをPeXポイントに交換
そしてポイントサイトでは凄いキャンペーンが
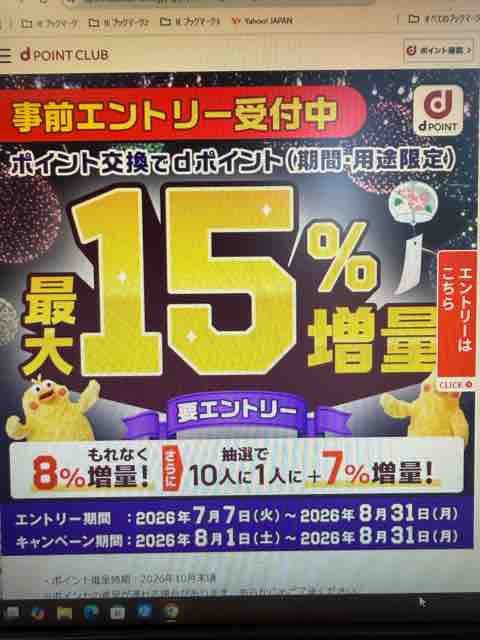
8月1日から8月31日までdポイントの交換が最大15%増量です
まだの方は今からでも間に合うのでポイントサイトとか登録しとくといいよ〜
ポイントサイトで小遣いを稼ぎたい方はサイドバーにお勧めサイト載せてるので興味ある方は見てみてね
1位はやっぱり『ポイントタウン』
2位は有名な『ハピタス』
3位には急浮上の『ちょびリッチ』が凄いんです
4位は一日3分程度しかしてません『モッピー!』
5位に急浮上の『ポイントインカム』で
6位は貯めたポイントに利息がついてお得な『げん玉』かな〜
7位は『ECナビ』で
他にもまだまだ稼げるサイトはサイドバーにあるんだけど
この7つのサイトだけで始めての方でも月に1万円近くとかいくんじゃないのかな〜
慣れれば一日1時間くらいで一週間で1万円は超えるからいい小遣いになりますよ
ちなみに最近は知らないけどポイントサイト経由で
証券会社とか楽天カードとかイオンカードや銀行などなど…
口座とか作りまくれば月に10万とか余裕で稼げたりもするんで
まだの方は作りまくるのが一番いいよ
2026年に届い配当金は276万8153円
2026年に届いた株主優待は19万8979円分
2004年5月からチョビチョビ株を買い始めて
2004年9月から今まで届いた配当金は2726万6009円
2004年9月から今まで届いた株主優待は約794万8653円分です
『手取り25万円、妻子持ちでも7000万円貯めた私の 氷河期世代のお金の戦略』
内容紹介(JPROより)
ーーーーーーーーーーーーーーーーーーーーー
氷河期世代のひろゆき氏も応援!
時代に振り回されてきた氷河期世代は「身を粉にして働く呪い」から自由になって、
稼ぐ額が少なくても済むよう、NISAや年金の繰上げなど国の制度を賢く使ってほしいですねー。
ーーーーーーーーーーーーーーーーーーーーー
■「ほどほど幸せ」になるための、世界一地味なマネープラン!
過酷すぎる就職氷河期世代の老後を「ほどほどに幸せな生活」にするために。
「人生お金だけじゃない」けど、最低限のお金も大事。
不運な氷河期世代が生き延びるための「世界一地味な」マネープランを、
「1976年生まれ、超氷河期世代就職組」の投資家・ななしがお伝えします。
■めざせ!65歳までに3000万円!
氷河期世代の中心になるのは、現在45歳〜50代前半。
本書は、65歳までの15〜20年ほどのあいだに「3000万円」増やすことを目標にしています。
「3000万円」の根拠は、比較的安全な「3%」の利回りで運用すれば、110歳まで毎月「年金+10万円」が使えるから。
年金の額が不安な人ほど、「毎月10万円」プラスになるのは大きいですよね。
毎月の積立額が厳しい人には「2000万円コース」のシミュレーションもご用意。
こちらは101歳まで「年金+毎月7.5万円」が使える試算を紹介しています。
■「手取り25万円、一馬力の妻子持ち」の著者でも7000万円!
著者は、1976年生まれの50歳、就職氷河期のなかでもワースト2位に冷え込んだ時代を経験。
大学卒業後にギリギリ入り込めた会社もリストラ、セミリタイアからの再就職、リーマンショックで資産半減と
さまざまな困難を乗り越え、非正規雇用&年収300万円&専業主婦の妻と子どもを養いながらも手堅い投資を続け、
ついに今年「資産7000万円」を達成した。
その快挙は、日経新聞などでも取材を受けている。
超氷河期世代の自身のどん底経験とそれでもがんばれば大丈夫!と伝えたい気持ちで、本書の執筆を決心した。
◆もくじ◆
プロローグ いまから始めて「3000万円」を目指そう
第1章 「本当に必要なお金はいくら?」老後のお金を見積もろう
第2章 「3000万円貯める&使う」をシミュレーションしてみよう
第3章 お金に働いてもらう 資産運用の「キホン」を知ろう
第4章 積立投資は「NISA」で始める!
第5章 「人生100年」時代の老後をどう生きるか















26日13:12 城内経済財政相
「中東情勢でCPIはじわじわと上がることが見込まれる」
26日14:22 シュナーベル欧州中央銀行(ECB)専務理事
「インフレ率は長期にわたって2%を上回る可能性が高い」
「インフレリスクで金利をさらに引き上げる必要がある」
26日22:23 トランプ米大統領
「ホルムズ海峡は機能している」
「(イラン最高指導者について)死亡してはいないと思う」
「イランのモジタバ師は深刻な負傷」